Domain teelichtofentest.de kaufen?
Wir ziehen mit dem Projekt
teelichtofentest.de um.
Sind Sie am Kauf der Domain
teelichtofentest.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teelichtofentest.de kaufen?
Sind Privateinlagen Betriebseinnahmen?
Sind Privateinlagen Betriebseinnahmen? Diese Frage lässt sich nicht pauschal beantworten, da Privateinlagen und Betriebseinnahmen zwei unterschiedliche Dinge sind. Privateinlagen sind Geldbeträge, die der Inhaber eines Unternehmens aus seinem persönlichen Vermögen in das Unternehmen einzahlt, während Betriebseinnahmen die Einnahmen sind, die das Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Privateinlagen erhöhen das Eigenkapital des Unternehmens, während Betriebseinnahmen die Umsatzerlöse darstellen. Es ist wichtig, Privateinlagen und Betriebseinnahmen klar voneinander zu trennen, um eine ordnungsgemäße Buchführung und Steuererklärung sicherzustellen. **
Sind Spenden Betriebseinnahmen?
Sind Spenden Betriebseinnahmen? Diese Frage hängt von der Art der Spende und dem Kontext ab. Im Allgemeinen werden Spenden in der Regel nicht als Betriebseinnahmen betrachtet, da sie freiwillig und ohne direkte Gegenleistung erfolgen. Spenden werden oft als externe Finanzierung betrachtet, die dazu dient, gemeinnützige oder wohltätige Aktivitäten zu unterstützen. Im Falle von Unternehmen können Spenden jedoch als Betriebsausgaben abgezogen werden, was sie steuerlich vorteilhaft macht. Letztendlich ist es wichtig, die steuerlichen und rechtlichen Bestimmungen zu Spenden und Betriebseinnahmen zu beachten, um Missverständnisse zu vermeiden. **

Ähnliche Suchbegriffe für Betriebseinnahmen
Top-Angebote
Produkte zum Begriff Betriebseinnahmen:
-
Kompaktkollektor VWZ KK 8 Wärmequelle für Sole/Wasser-WärmepumpenKompaktkollektor VWZ KK 8 als Wärmequelle für Sole/Wasser-Wär- mepumpen. Erdkollektorsystem mit geringem Platz- bedarf und einfacher und schneller In- stallation. Ausschließlich kombinierbar mit den Wärmepumpentypen VWF 57/4, VWF 58/5 Für folgende Anwendungen ungeeignet: - Hoch-/Trockenheizen Estrich Lieferumfang 8 x Kollektormatten 6 m x 1 m, 2 x 100 m PP Rohr DA 20 mm, 8-fach- Verteiler inklusive Durchflussmengenbe- grenzer, Kugelhahn und Manometer, 8-fach-Sammler inklusive Kugelhahn, 16 x PP Winkel in 45 Grad DA 20, 2 x 8-fach- Halteclips zur Positionierung der Zu-/ Abgänge, Verteiler/Sammler und Installa- tionsanleitung5467,50 €*Versand: 107,10 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
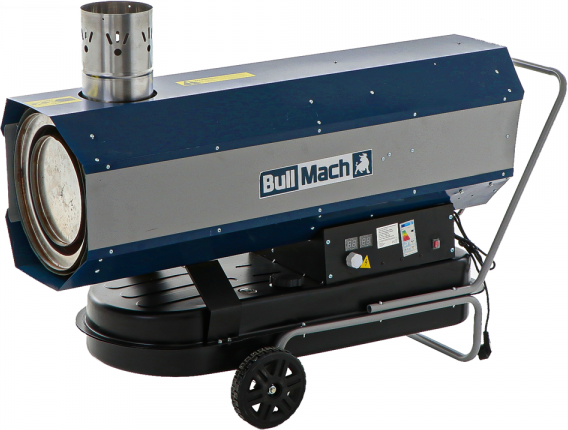
BullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte VerbrennungBullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte Verbrennung. Dieselbetriebener Heißlufterzeuger für offene Umgebungen- max. Leistung 20 KW - Luftfördermenge 600 m³/h - mit Rädern und Griff320,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BullMach BM-IDH 50KW - Diesel Heizgerät - indirekte VerbrennungBullMach BM-IDH 50KW - Diesel Heizgerät - indirekte Verbrennung. Heißlufterzeuger für offene Umgebungen - max. Leistung 50 KW - dieselbetrieben - Luftfördermenge 1100 m³/h - Räder und Handgriff inklusive649,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Betriebseinnahmen?
Was ist Betriebseinnahmen? Betriebseinnahmen sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie umfassen alle Einnahmen, die direkt aus dem operativen Geschäft des Unternehmens stammen, wie beispielsweise Umsätze aus dem Verkauf von Produkten oder Provisionen aus erbrachten Dienstleistungen. Betriebseinnahmen sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie dienen dazu, die Rentabilität und den Erfolg eines Unternehmens zu messen und sind entscheidend für die langfristige finanzielle Gesundheit eines Unternehmens. **
-
Sind Fördermittel Betriebseinnahmen?
Sind Fördermittel Betriebseinnahmen? Diese Frage hängt von der Art der Fördermittel und deren Verwendungszweck ab. In einigen Fällen können Fördermittel als Betriebseinnahmen betrachtet werden, wenn sie zur Finanzierung von betrieblichen Aktivitäten wie Investitionen oder laufenden Betriebskosten verwendet werden. Andererseits können bestimmte Fördermittel auch als nicht-rückzahlbare Zuschüsse oder Kapitalzuschüsse betrachtet werden, die nicht als Betriebseinnahmen gelten. Es ist wichtig, die spezifischen steuerlichen und rechtlichen Bestimmungen zu beachten, um festzustellen, wie Fördermittel in der Buchhaltung behandelt werden sollten. Letztendlich sollte ein Steuerberater oder Rechtsberater konsultiert werden, um eine genaue Einschätzung zu erhalten. **
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Was sind Umsatzsteuerfreie Betriebseinnahmen?
Umsatzsteuerfreie Betriebseinnahmen sind Einnahmen, die von der Umsatzsteuer befreit sind und somit nicht in die Berechnung der Umsatzsteuer einbezogen werden. Diese Einnahmen können beispielsweise aus bestimmten Dienstleistungen oder dem Verkauf von steuerbefreiten Waren stammen. Unternehmen, die solche Einnahmen erzielen, müssen sie dennoch in ihrer Buchhaltung erfassen, auch wenn sie keine Umsatzsteuer darauf zahlen müssen. Es ist wichtig, die unterschiedlichen Arten von Betriebseinnahmen genau zu kennen, um die steuerlichen Verpflichtungen korrekt zu erfüllen und mögliche Fehler zu vermeiden. Letztendlich können umsatzsteuerfreie Betriebseinnahmen die finanzielle Situation eines Unternehmens positiv beeinflussen, da sie die Steuerlast verringern können. **


Wie werden Betriebseinnahmen versteuert?
Wie werden Betriebseinnahmen versteuert? Betriebseinnahmen werden in der Regel als Teil des Gewinns eines Unternehmens besteuert. Die genaue Besteuerung hängt von der Rechtsform des Unternehmens ab, z.B. ob es sich um eine Personengesellschaft oder eine Kapitalgesellschaft handelt. In Deutschland werden Betriebseinnahmen in der Regel über die Gewerbesteuer, die Einkommensteuer und die Umsatzsteuer besteuert. Es ist wichtig, alle Einnahmen ordnungsgemäß zu dokumentieren und alle steuerlichen Pflichten zu erfüllen, um Probleme mit den Steuerbehörden zu vermeiden. **
Was ist die Umsatzsteuerpflichtigen Betriebseinnahmen?
Die Umsatzsteuerpflichtigen Betriebseinnahmen sind alle Einnahmen, die ein Unternehmen durch seine geschäftlichen Tätigkeiten erzielt und die der Umsatzsteuer unterliegen. Dazu gehören beispielsweise der Verkauf von Waren oder Dienstleistungen, Mieteinnahmen, Zinserträge oder Provisionen. Diese Einnahmen müssen in der Regel in der Umsatzsteuervoranmeldung angegeben und versteuert werden. Es ist wichtig, die Umsatzsteuerpflichtigen Betriebseinnahmen korrekt zu ermitteln, um mögliche Steuerrisiken zu vermeiden und eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten sich daher mit den geltenden steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Top-Angebote
Produkte zum Begriff Betriebseinnahmen:
-
Kompaktkollektor VWZ KK 8 Wärmequelle für Sole/Wasser-WärmepumpenKompaktkollektor VWZ KK 8 als Wärmequelle für Sole/Wasser-Wär- mepumpen. Erdkollektorsystem mit geringem Platz- bedarf und einfacher und schneller In- stallation. Ausschließlich kombinierbar mit den Wärmepumpentypen VWF 57/4, VWF 58/5 Für folgende Anwendungen ungeeignet: - Hoch-/Trockenheizen Estrich Lieferumfang 8 x Kollektormatten 6 m x 1 m, 2 x 100 m PP Rohr DA 20 mm, 8-fach- Verteiler inklusive Durchflussmengenbe- grenzer, Kugelhahn und Manometer, 8-fach-Sammler inklusive Kugelhahn, 16 x PP Winkel in 45 Grad DA 20, 2 x 8-fach- Halteclips zur Positionierung der Zu-/ Abgänge, Verteiler/Sammler und Installa- tionsanleitung5467,50 €*Versand: 107,10 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Privateinlagen Betriebseinnahmen?
Sind Privateinlagen Betriebseinnahmen? Diese Frage lässt sich nicht pauschal beantworten, da Privateinlagen und Betriebseinnahmen zwei unterschiedliche Dinge sind. Privateinlagen sind Geldbeträge, die der Inhaber eines Unternehmens aus seinem persönlichen Vermögen in das Unternehmen einzahlt, während Betriebseinnahmen die Einnahmen sind, die das Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Privateinlagen erhöhen das Eigenkapital des Unternehmens, während Betriebseinnahmen die Umsatzerlöse darstellen. Es ist wichtig, Privateinlagen und Betriebseinnahmen klar voneinander zu trennen, um eine ordnungsgemäße Buchführung und Steuererklärung sicherzustellen. **
-
Sind Spenden Betriebseinnahmen?
Sind Spenden Betriebseinnahmen? Diese Frage hängt von der Art der Spende und dem Kontext ab. Im Allgemeinen werden Spenden in der Regel nicht als Betriebseinnahmen betrachtet, da sie freiwillig und ohne direkte Gegenleistung erfolgen. Spenden werden oft als externe Finanzierung betrachtet, die dazu dient, gemeinnützige oder wohltätige Aktivitäten zu unterstützen. Im Falle von Unternehmen können Spenden jedoch als Betriebsausgaben abgezogen werden, was sie steuerlich vorteilhaft macht. Letztendlich ist es wichtig, die steuerlichen und rechtlichen Bestimmungen zu Spenden und Betriebseinnahmen zu beachten, um Missverständnisse zu vermeiden. **
-
Was ist Betriebseinnahmen?
Was ist Betriebseinnahmen? Betriebseinnahmen sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie umfassen alle Einnahmen, die direkt aus dem operativen Geschäft des Unternehmens stammen, wie beispielsweise Umsätze aus dem Verkauf von Produkten oder Provisionen aus erbrachten Dienstleistungen. Betriebseinnahmen sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie dienen dazu, die Rentabilität und den Erfolg eines Unternehmens zu messen und sind entscheidend für die langfristige finanzielle Gesundheit eines Unternehmens. **
-
Sind Fördermittel Betriebseinnahmen?
Sind Fördermittel Betriebseinnahmen? Diese Frage hängt von der Art der Fördermittel und deren Verwendungszweck ab. In einigen Fällen können Fördermittel als Betriebseinnahmen betrachtet werden, wenn sie zur Finanzierung von betrieblichen Aktivitäten wie Investitionen oder laufenden Betriebskosten verwendet werden. Andererseits können bestimmte Fördermittel auch als nicht-rückzahlbare Zuschüsse oder Kapitalzuschüsse betrachtet werden, die nicht als Betriebseinnahmen gelten. Es ist wichtig, die spezifischen steuerlichen und rechtlichen Bestimmungen zu beachten, um festzustellen, wie Fördermittel in der Buchhaltung behandelt werden sollten. Letztendlich sollte ein Steuerberater oder Rechtsberater konsultiert werden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Betriebseinnahmen
-
BullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte VerbrennungBullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte Verbrennung. Dieselbetriebener Heißlufterzeuger für offene Umgebungen- max. Leistung 20 KW - Luftfördermenge 600 m³/h - mit Rädern und Griff320,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BullMach BM-IDH 50KW - Diesel Heizgerät - indirekte VerbrennungBullMach BM-IDH 50KW - Diesel Heizgerät - indirekte Verbrennung. Heißlufterzeuger für offene Umgebungen - max. Leistung 50 KW - dieselbetrieben - Luftfördermenge 1100 m³/h - Räder und Handgriff inklusive649,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Was sind Umsatzsteuerfreie Betriebseinnahmen?
Umsatzsteuerfreie Betriebseinnahmen sind Einnahmen, die von der Umsatzsteuer befreit sind und somit nicht in die Berechnung der Umsatzsteuer einbezogen werden. Diese Einnahmen können beispielsweise aus bestimmten Dienstleistungen oder dem Verkauf von steuerbefreiten Waren stammen. Unternehmen, die solche Einnahmen erzielen, müssen sie dennoch in ihrer Buchhaltung erfassen, auch wenn sie keine Umsatzsteuer darauf zahlen müssen. Es ist wichtig, die unterschiedlichen Arten von Betriebseinnahmen genau zu kennen, um die steuerlichen Verpflichtungen korrekt zu erfüllen und mögliche Fehler zu vermeiden. Letztendlich können umsatzsteuerfreie Betriebseinnahmen die finanzielle Situation eines Unternehmens positiv beeinflussen, da sie die Steuerlast verringern können. **
-
Wie werden Betriebseinnahmen versteuert?
Wie werden Betriebseinnahmen versteuert? Betriebseinnahmen werden in der Regel als Teil des Gewinns eines Unternehmens besteuert. Die genaue Besteuerung hängt von der Rechtsform des Unternehmens ab, z.B. ob es sich um eine Personengesellschaft oder eine Kapitalgesellschaft handelt. In Deutschland werden Betriebseinnahmen in der Regel über die Gewerbesteuer, die Einkommensteuer und die Umsatzsteuer besteuert. Es ist wichtig, alle Einnahmen ordnungsgemäß zu dokumentieren und alle steuerlichen Pflichten zu erfüllen, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Was ist die Umsatzsteuerpflichtigen Betriebseinnahmen?
Die Umsatzsteuerpflichtigen Betriebseinnahmen sind alle Einnahmen, die ein Unternehmen durch seine geschäftlichen Tätigkeiten erzielt und die der Umsatzsteuer unterliegen. Dazu gehören beispielsweise der Verkauf von Waren oder Dienstleistungen, Mieteinnahmen, Zinserträge oder Provisionen. Diese Einnahmen müssen in der Regel in der Umsatzsteuervoranmeldung angegeben und versteuert werden. Es ist wichtig, die Umsatzsteuerpflichtigen Betriebseinnahmen korrekt zu ermitteln, um mögliche Steuerrisiken zu vermeiden und eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten sich daher mit den geltenden steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.